Nos encontrábamos una y otra vez con la misma carencia. Por eso creamos la firma que la resuelve.
Antes de fundar B2B Capital, nosotros mismos contratamos y evaluamos asesores de M&A – como fundadores, con nuestras propias empresas sobre la mesa. Y nos encontrábamos una y otra vez con la misma carencia: una profunda experiencia en operaciones a un lado de la mesa, pero nadie que hubiera estado jamás en el lugar del propietario al otro.
Eso nos dejó una pregunta que no podíamos dejar de plantearnos: ¿qué queda sin descubrir cuando un propietario negocia con un solo comprador y nunca contrasta cuánto vale la empresa para otros? Desde entonces hemos visto la respuesta desde ambos lados de una misma empresa. La operación que explica por qué existe esta firma →
B2B Capital es nuestra respuesta. Una firma en la que cada responsable sénior de operaciones ha creado, desarrollado y vendido su propia empresa tecnológica – y en la que esas mismas personas han dedicado años a ejecutar operaciones de M&A y transacciones corporativas complejas en instituciones globales, a lo largo de sus trayectorias anteriores y por un valor conjunto superior a 40.000 millones de dólares, representando a muchos de los compradores más activos del mundo y trabajando dentro de sus organizaciones. Nuestra experiencia como fundadores nos permite comprender lo que realmente supone esta decisión. Nuestra experiencia institucional define cómo preparamos las empresas, desarrollamos tesis de adquisición y entablamos conversaciones con compradores profesionales.
Un socio fundador, treinta minutos, sin necesidad de revelar el nombre de la empresa.
Lo que rechazamos
-
No somos un banco de inversión de servicios integrales.
Sin venta cruzada de servicios de mercados de capitales, sin préstamos, sin negociación de valores. El asesoramiento es nuestro único producto.
-
No somos un servicio de listados.
Una lista de 100 compradores extraída de una base de datos no es un proceso – y una red de contactos no se proclama, se construye a lo largo de una carrera. Dirigimos procesos de venta estructurados, competitivos cuando la situación lo requiere, con divulgación gradual de información y plazos rigurosos. Cuando ya existen relaciones con compradores, se han construido a lo largo de años; cuando no existen, la tesis debe justificar la conversación.
-
No trabajamos por volumen.
Un número reducido de mandatos a la vez; un socio dirige cada uno.
-
Representamos a una sola parte en cada negociación.
Representamos a vendedores y a compradores. En cada mandato, usted sabe exactamente qué intereses representamos – y nunca son los de ambas partes de la misma operación. Cómo gestionamos los conflictos →
B2B Capital se sienta aquíEl vendedorUn fundador o propietario que nos ha contratado.En un mandato de venta estamos aquí, remunerados por el vendedor, y el comprador cuenta con sus propios asesores.nunca ambas partesB2B Capital se sienta aquíEl compradorUn adquirente que nos ha contratado.En un mandato de compra estamos aquí, remunerados por el comprador, y el propietario cuenta con sus propios asesores.Regla inquebrantable Una sola parte en cada negociación. Representamos a vendedores y a compradores; nunca a ambos en la misma operación.
-
No somos el asesor adecuado para todos.
Fundadores que ya han acordado las condiciones y necesitan apoyo para el cierre; empresas fuera de nuestro ámbito de especialización; propietarios que buscan una cifra, no un resultado – lo decimos con claridad y, cuando podemos, recomendamos a otros profesionales.
El compromiso
A cada cliente que representamos, a uno u otro lado de la mesa: conoceremos su empresa – o la empresa que pretende comprar – lo suficientemente bien como para que las primeras preguntas serias de la contraparte no sean preguntas que nos planteemos por primera vez, y utilizaremos ese conocimiento para proteger el resultado que usted busca – mediante la calidad de nuestra preparación, la precisión de nuestro proceso y la honestidad de nuestro asesoramiento.
El modelo
Concentración de experiencia sénior, continuidad institucional. Un socio responsable y un segundo responsable designados en cada mandato desde el primer día, y un sistema de ejecución diseñado específicamente para asumir la carga mecánica, de modo que la atención sénior se centre donde el criterio es decisivo. Con sede en Suiza y clientes en todo el mundo – porque el comprador capaz de justificar el mayor valor puede estar en otro continente, y nuestra firma está diseñada para llegar a quienes toman las decisiones.
Oportunidades profesionales
Una firma pequeña contrata con poca frecuencia y de forma deliberada, con una regla por encima de cualquier otra: toda persona que trabaja aquí en un mandato ha fundado una empresa tecnológica y la ha vendido. Participación en operaciones reales desde el primer mes, trabajando directamente con los socios fundadores. Los idiomas importan; la curiosidad importa más. Los puestos vacantes y cómo contratamos →
Prensa & datos
Para periodistas e investigadores: B2B Capital es una firma de asesoramiento en fusiones & adquisiciones que representa a fundadores, propietarios y adquirentes – mandatos de venta y de compra, nunca a ambas partes de la misma operación – con sede en Suiza y clientes en todo el mundo. Dirigida por sus cofundadores. Todos los profesionales sénior han creado y vendido su propia empresa y acumulan experiencia en fusiones & adquisiciones y operaciones corporativas complejas por más de 40.000 millones de dólares en sus trayectorias anteriores. La mayor parte de ese trabajo se ha desarrollado en software y SaaS, IA aplicada, servicios basados en tecnología, tecnología sanitaria y tecnología industrial; la firma no se limita a esos sectores. Valores de empresa habitualmente entre 10 y 150 millones de euros. Los retratos y gráficos publicados pueden reutilizarse con atribución; cada documento de investigación incluye su metodología, autor y fechas. Contacto para declaraciones atribuibles: Travis Callahan, cofundador & socio · travis@b2bcapital.ch.
Oportunidades profesionales
Crecemos de forma deliberada: tenemos tres puestos vacantes, cada uno para alguien que ya haya fundado y vendido una empresa tecnológica, y el nivel de exigencia es el que se refleja en este sitio. Consulte los puestos →
Consultas de prensa & investigación
Un socio fundador responde directamente a periodistas e investigadores. Escriba a mail@b2bcapital.ch con “Prensa” en el asunto; respondemos en un plazo de dos días hábiles.
Si esta es la firma que buscaba, la primera llamada es la parte sencilla.
Treinta minutos con un socio fundador. Sin presentación ni equipo comercial. Firmamos un acuerdo de confidencialidad antes de que usted revele cualquier información.
Primero vendimos nuestras propias empresas.
Pregunte a la mayoría de los asesores de este mercado qué se siente al firmar el acuerdo de venta de la empresa que usted creó, y obtendrá una teoría. Esta firma se construyó sobre una respuesta distinta. Todos nuestros profesionales sénior han fundado, desarrollado y vendido una empresa – doce empresas entre todos – y cada uno de ellos también ha pasado años trabajando en M&A: programas de adquisiciones corporativas, asesoramiento institucional en ventas, reestructuraciones y capital privado. Tres socios fundadores dirigen los mandatos. Detrás de ellos hay un equipo completo – responsables de operaciones, especialistas en preparación financiera, analistas, redactores y diseñadores de documentación transaccional, personal de operaciones – formado para que una empresa dirigida por su fundador supere el mismo escrutinio que una cotizada.
Treinta minutos. Al terminar, sabrá quién de nosotros dirigiría su mandato y por qué.
Tres fundadores. Los tres participan en cada mandato integral.
Léalo de nuevo, porque eso es lo poco habitual. No se trata de un socio que firma la carta de encargo y reaparece en el cierre: en cada mandato integral, los tres socios fundadores participan – los argumentos para el comprador, las cifras, el proceso – porque esas son las verdaderas fortalezas de cada uno, y ninguno de los tres domina todas las áreas. Uno de ellos es el responsable designado, y usted sabe quién es antes de contratarnos. Cuando un responsable sénior de operaciones se encarga del día a día, un socio fundador sigue siendo responsable del mandato y participando en las conversaciones con los compradores; en ocasiones, el propio socio fundador se encarga del día a día.
Es una cuestión de aritmética, no una promesa. Solo es posible porque gestionamos deliberadamente un número reducido de mandatos a la vez, y por eso preferimos rechazar encargos antes que reducir nuestra dedicación. Pregúntenos en la primera llamada cuántos mandatos tenemos activos. Le daremos la cifra.
Una aclaración sobre lo que sigue. Las operaciones que se mencionan a continuación se identifican porque son de dominio público – adquisiciones de empresas cotizadas y reestructuraciones bajo supervisión judicial. Las ventas de empresas privadas que han dirigido estos tres socios, así como las ventas de sus propias empresas, se identifican en una llamada, no en un sitio web. Si falta un nombre, es por confidencialidad, no por una trayectoria más limitada.
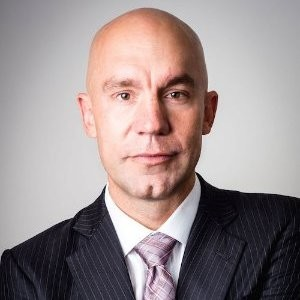
En su mandato: los argumentos para el comprador – tesis, negociación, estructura.
Fundador, adquirente corporativo y abogado especializado en M&A y reestructuraciones. Más de 110 operaciones cerradas, tanto de compra como de venta.
LinkedIn →Trayectoria completa ↓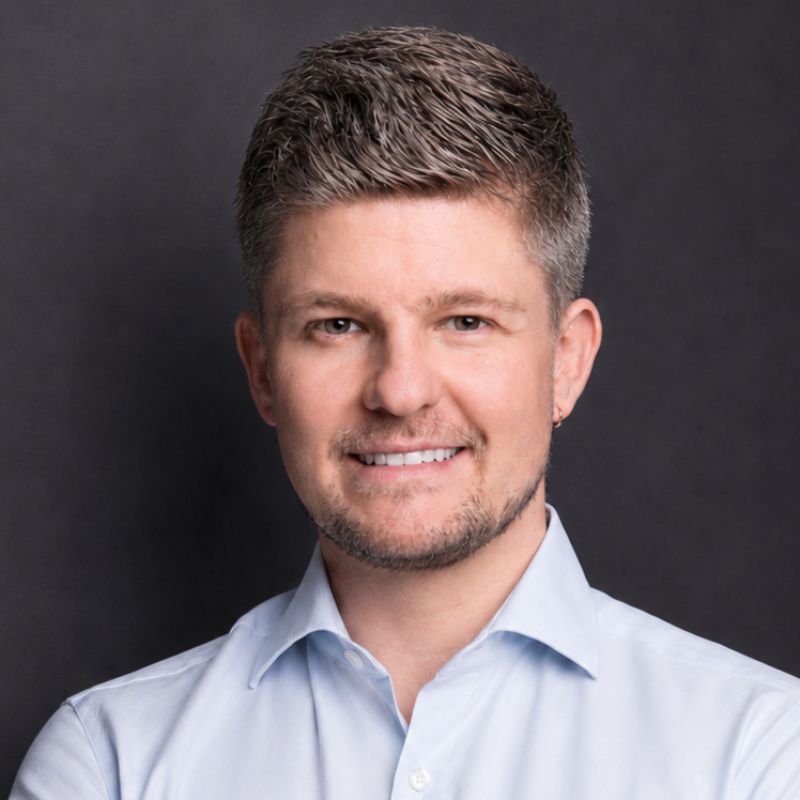
En su mandato: las cifras – valoración, preparación financiera, sala de datos.
Fundador y gestor, con quince años de experiencia en M&A institucional. Economista de formación.
LinkedIn →Trayectoria completa ↓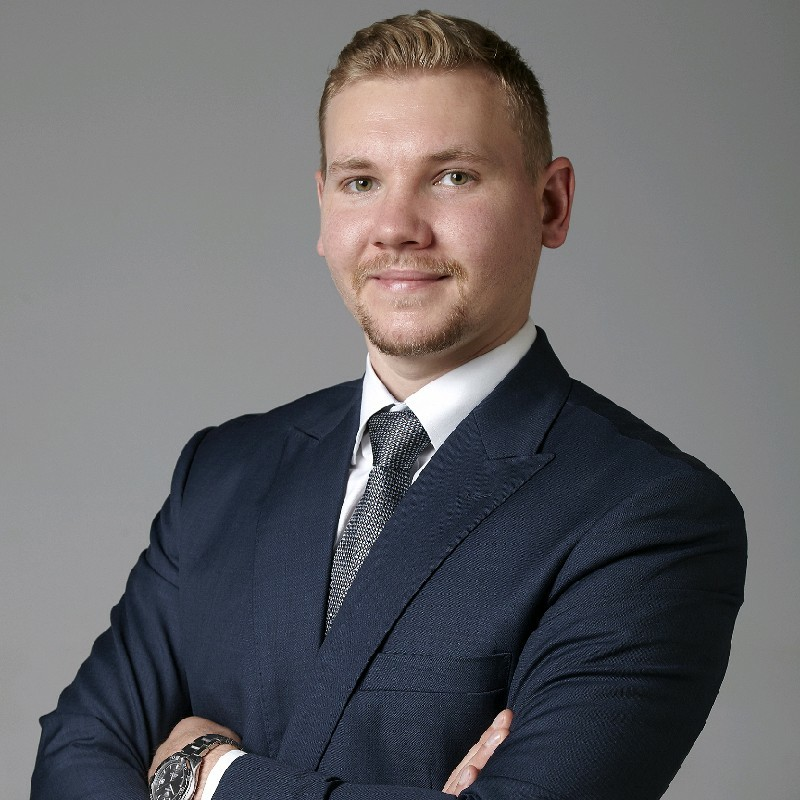
En su mandato: el proceso – ejecución, coordinación con compradores, calendario.
Fundador y gestor de tres empresas, con diez años de experiencia en capital privado y M&A, en ambos lados de la mesa.
LinkedIn →Trayectoria completa ↓La trayectoria que respalda a cada uno.
Travis CallahanCofundador & socio · la trayectoria completa
Travis Callahan
LinkedIn → Cofundador & socioFundador · adquirente corporativo · vendedor · abogado especializado en M&A y reestructuraciones
En su mandato: la argumentación del comprador – tesis de adquisición, estrategia de negociación, estructura y lógica interna que determina lo que el comité del adquirente puede aprobar realmente. No delega un mandato en otra persona una vez iniciado. Si no puede dirigir el suyo, se lo diremos antes de que nos contrate.
De dónde proviene su criterio: de comprender la argumentación interna del comprador antes de que este la exponga. Más de 110 operaciones cerradas a lo largo de veinticinco años – unos 30.000 millones de dólares de valor, tanto en compras como en ventas, desde adquisiciones complementarias de unos pocos millones hasta adquisiciones de 4.000 millones de dólares – incluidos los años que pasó dentro del propio programa de M&A de un adquirente global. Por eso, cuando llega una hoja de términos, identifica el debate sobre aprobación, valoración y riesgo que hay detrás: qué se comunica al comité, dónde existe flexibilidad y qué “condiciones estándar” no lo son en absoluto.
Como fundador: tres empresas propias, fundadas, desarrolladas y vendidas, gestionadas desde Hong Kong, Suiza, Luxemburgo, Praga y Estados Unidos. Sabe cómo se vive realmente el año posterior al cobro, incluidos los aspectos sobre los que nadie le advierte.
En el lado vendedor: sus propias ventas como fundador; las desinversiones dentro del programa de ABB’, la vertiente de la función corporativa de M&A que vende lo que ya no encaja; y los mandatos de venta que dirige aquí. Vender no constituye la segunda mitad de su carrera – ha acompañado a la compra durante toda su trayectoria.
Como adquirente: vicepresidente del grupo para M&A y capital de riesgo (asesor jurídico sénior) en ABB, negociando y estructurando operaciones dentro de un programa de adquisiciones que incorporó cuarenta y una empresas en cinco años, unas ocho al año.
Como asesor jurídico y contraparte: en reestructuraciones, adquisiciones y empresas conjuntas, ha trabajado frente a más de cien inversores institucionales o junto a ellos. Cuando un fondo de ese tipo le explica su modelo, nadie de su lado de la mesa lo está escuchando por primera vez.
Como abogado especializado en reestructuraciones: habilitado para ejercer en Estados Unidos y miembro de un equipo de cinco profesionales galardonado con dos premios de International Financing Review por la reestructuración de Parmalat, la mayor insolvencia empresarial registrada en Europa hasta entonces. En las reestructuraciones se aprende cuánto vale una empresa cuando se elimina el optimismo. Esa disciplina sustenta las preguntas sobre escenarios adversos que planteamos antes de que las formule un comprador – y explica por qué aceptamos mandatos que comienzan bajo presión de tiempo, ante una evaluación del cumplimiento de compromisos financieros o una división entre accionistas, y le ofrecemos nuestra primera valoración sobre si el calendario es viable – y qué condiciones tendrían que cumplirse para respetarlo.
PremiosOperación de reestructuración mundial del año – International Financing Review, 2005 · Operación de reestructuración europea del año – International Financing Review, 2005. Ambos por la reestructuración de Parmalat, como miembro de un equipo de cinco profesionales.
ReestructuracionesParmalat – 19.000 millones de dólares (2005) · Delta Air Lines – 28.300 millones de dólares de pasivos (2005) · US Airways – 8.800 millones de dólares (2004) · Scotia Pacific – 740 millones de dólares en títulos de deuda respaldados por activos forestales (2007) · Corporación Durango – 647 millones de dólares, el emblemático concurso mercantil mexicano (2005).
ABB, 2010–2014Operaciones del programa durante su etapa en la empresa, presentadas para ilustrar la magnitud del programa en el que trabajó. La mención de una operación no implica que participara personalmente en ella, salvo que se indique expresamente. Compras: Baldor Electric 4.200 millones de dólares · Thomas & Betts 3.900 millones de dólares · Ventyx, más de 1.000 millones de dólares · Power-One 1.000 millones de dólares. Ventas: Meyer Steel Structures 600 millones de dólares · Thomas & Betts HVAC 260 millones de dólares · la unidad de negocio Full Service. Cuarenta y una empresas adquiridas en cinco años; el programa completo figura en Fuentes & evidencias.
Contrapartes institucionalesComo asesor jurídico, contraparte o socio en una empresa conjunta – nunca como asesor de estas entidades – más de cien inversores institucionales y proveedores de capital – nombres que se repiten en adquisiciones respaldadas por fondos, reestructuraciones y operaciones corporativas complejas – entre ellos Cerberus, Contrarian Capital, KKR, Blackstone, BlackRock, New York Life, Marathon Asset Management y Ontario Teachers.
Facultad de Derecho de Boston College · MBA Ejecutivo Global Trium (NYU Stern · London School of Economics · HEC Paris) · Programa Ejecutivo, Universidad de San Galo
Sebastian KoeppCofundador & socio · trayectoria completa
Sebastian Koepp
LinkedIn → Cofundador & socioFundador · directivo · inversor · economista
En su mandato: las cifras – valoración, preparación financiera, análisis de la calidad de los resultados y sala de datos. Su cometido es que todas las cifras de su lado de la mesa cuadren antes de que un analista del comprador intente cuestionarlas.
De dónde proviene su criterio: de hacer que las cifras se sostengan. Economista de formación con más de quince años de experiencia en M&A a todos los niveles y más de cien operaciones cerradas – más de setenta del lado vendedor, más de veinte del lado comprador y más de diez captaciones de capital. Aporta la disciplina financiera de quien ha dirigido M&A institucional, el instinto emprendedor de quien ha creado y vendido tres empresas propias y el criterio de consejo de administración de quien se dedica a evaluar empresas.
Como fundador: tres ventas de empresas propias.
Como directivo: se incorporó al equipo ejecutivo de una empresa tecnológica en dificultades, la estabilizó e impulsó el proceso que culminó en su venta – fue el artífice interno de ese resultado.
En M&A institucional: quince años a todos los niveles, con más de 1.000 millones de dólares en M&A liderados dentro de una de las mayores empresas de Suiza.
Como inversor y asesor: fundó su propia firma de asesoramiento en M&A, consolidó una trayectoria de ventas de empresas para sus fundadores y es socio de una firma de capital riesgo.
Su trayectoria, en cifrasMás de 100 operaciones cerradas: más de 70 del lado vendedor · más de 20 del lado comprador · más de 10 captaciones de capital. Quince años de M&A institucional, con más de 1.000 millones de dólares liderados dentro de una de las mayores empresas de Suiza. Tres ventas de empresas propias. Socio de una firma de capital riesgo.
Operaciones destacadasLa venta de la empresa que estabilizó a un comprador cotizado en NASDAQ · ventas en representación de fundadores dirigidas desde su propia firma de asesoramiento, en los sectores industrial y tecnológico · sus tres ventas de empresas propias. Operaciones de empresas privadas sujetas a confidencialidad: se identifican en una conversación, no se publican.
Universidad de San Galo · dominio fluido del español
Ryan O’SullivanCofundador & socio · trayectoria completa
Ryan O’Sullivan
LinkedIn → Cofundador & socioFundador · directivo · inversor
En su mandato: el proceso – ejecución desde la primera llamada hasta la firma final: coordinación de compradores, gestión rigurosa de preguntas y respuestas y un calendario que se cumple desde la preparación hasta la transferencia de fondos.
De dónde proviene su criterio: de entender que los fundadores perciben la diferencia entre una firma que asesora y una que ejecuta. Ha creado, escalado y vendido empresas en tres ocasiones, en tres funciones distintas, y sabe lo que se necesita para acompañar a un fundador hasta completar la operación.
Como directivo: director de operaciones de una empresa tecnológica a la que se incorporó en sus inicios y que creció hasta alcanzar cien personas en tres países antes de su venta; y, en una empresa emergente donde él y el fundador técnico eran las únicas dos personas del equipo, el motor comercial del crecimiento que culminó en una adquisición de gran envergadura.
Como fundador: cofundó y vendió una empresa que amplió sus inversiones y operaciones a cinco países, y vendió una empresa propia en 2023.
En operaciones: diez años en capital privado y M&A, a ambos lados de la mesa.
Operaciones destacadasMás de 200 millones de dólares en M&A y transacciones inmobiliarias repartidos en siete operaciones · una ronda de serie A destacada en CNBC y la venta posterior · la venta de la empresa tecnológica con presencia en tres países que dirigió como director de operaciones · la venta de su propia empresa, 2023. Operaciones de empresas privadas sujetas a confidencialidad: se identifican en una conversación, no se publican.
HEC Paris, máster ejecutivo en ciencias
Lo que este equipo había hecho antes de ser su asesor.
Una operación tiene seis puestos. Este equipo los ha ocupado todos.
En otra sección de este sitio describimos los cuatro puestos en la mesa de una operación. Este equipo ha ocupado otros dos – el del directivo que ha gestionado una empresa durante una venta y el del inversor que le ha puesto precio. Seis trayectorias, reunidas en un mismo mandato. No es un detalle biográfico; es la razón por la que las preguntas se plantean en el orden adecuado.
- El fundador
Todos los profesionales sénior de este equipo han desarrollado una empresa y la han vendido. Saben cómo se vive el año posterior a recibir la transferencia y que el éxito no es solo una cifra – también importa quién compra, qué ocurre con las personas que construyeron la empresa con usted y qué significará su nombre dentro de cinco años.
- El directivo
Directores de operaciones y presidentes que han dirigido la empresa durante el período en que un proceso de venta amenaza con absorberla. Por eso el proceso está diseñado para ocupar días de su tiempo, no meses.
- El comprador corporativo
Años dentro del programa de M&A de un comprador global: cómo se convence a un comité, cómo se fija el precio límite para retirarse, qué hallazgos de la diligencia debida modifican una cifra y cuáles son solo ruido.
- El abogado de M&A
Habilitado para ejercer en Estados Unidos, con experiencia en reestructuraciones y adquisiciones de gran envergadura. Nosotros lideramos la dimensión comercial de la operación; su abogado dirige el asesoramiento jurídico y la redacción de los documentos. Lo esencial es saber exactamente dónde está ese límite.
- El inversor
Capital privado y capital de riesgo, incluida la participación en el consejo de un fondo de inversión. Cuando un comprador financiero explica su modelo, nadie de su lado de la mesa lo escucha por primera vez – tampoco cuando la operación es una recapitalización mayoritaria en lugar de una venta y usted sigue participando después con el capital reinvertido.
- El asesor
Asesoramiento institucional a vendedores en M&A y firmas de asesoramiento creadas por estos mismos socios. El oficio ocupa el último de los seis puestos, no el primero – deliberadamente.
Qué obtiene de las cifras anteriores un fundador cuya empresa se sitúa en nuestro rango de €10M–€150M
El temor es razonable, así que lo decimos con claridad: una firma cuyos socios han trabajado en operaciones de 4.000 millones de dólares podría aceptar su mandato y asignarle a su tercer mejor profesional. Esta firma se construyó con el enfoque contrario. Los mandatos de entre €10M y €150M son nuestro trabajo. Las grandes operaciones son donde adquirimos la formación.
Las disciplinas fundamentales no cambian con el tamaño: la tesis de inversión, la valoración, la diligencia debida, la asignación de riesgos y la aprobación. Lo que cambia es cuántas personas participan y hasta dónde llega la documentación. Un comité que aprueba una adquisición de €15M evalúa una versión más pequeña del mismo planteamiento. Lo que cambia con el tamaño no es el lado del comprador en la mesa – es el suyo. En las operaciones de mayor tamaño, el vendedor cuenta con banqueros, abogados, un equipo de análisis de la calidad de los resultados y un asesor de comunicación. En las empresas del tamaño con el que trabajamos, la mayoría de los fundadores cuentan con un solo asesor, frente a un comprador que ya ha hecho esto cien veces.
Por eso, el compromiso es concreto: en un mandato integral, los tres socios fundadores trabajan en su operación, cualquiera que sea su tamaño, uno de ellos designado como responsable, y si no podemos asignar ese equipo a su empresa, no aceptaremos el mandato. En la primera llamada, pregunte cuál de nosotros dirigió el mandato más parecido al suyo por tamaño y sector. Debería recibir una respuesta directa, no un rango.
El resto del equipo no es personal de apoyo. Es lo que permite a una firma pequeña aportar la disciplina de las operaciones institucionales a un proceso dirigido por un fundador.
Tres socios fundadores dirigen los mandatos. Detrás de ellos hay un equipo completo de operaciones, estructurado deliberadamente como el equipo de operaciones de una gran firma – responsables de operaciones, preparación financiera, analistas, un grupo de comunicación de operaciones y una persona responsable del control del proceso – porque el equipo de diligencia debida del comprador no reduce su nivel de escrutinio simplemente porque la empresa vendedora esté dirigida por su fundador. Todos los profesionales sénior de esta lista tienen dos cosas en común: han fundado una empresa y la han vendido, y han pasado años trabajando en fusiones y adquisiciones (M&A) antes de llegar aquí. El equipo se formó buscando criterios operativos y transaccionales complementarios, no credenciales prestigiosas.
No publicamos sus nombres por la misma razón que no publicamos los nombres de nuestros clientes: trabajan en mandatos activos y confidenciales, y varios son conocidos en sus propios mercados. Lo que sí haremos es decirle exactamente quién trabajará en el suyo, con nombres y trayectoria, en la primera llamada. Y si ya ha llevado a cabo un proceso que no llegó a completarse, dígalo: revisaremos el proceso anterior antes de hablar de uno nuevo, y a menudo eso ocupa toda la conversación.
- Responsables sénior de operaciones – tres profesionales
Dirigen los mandatos junto con los socios. Todos han fundado una empresa y la han vendido, y todos trabajaron antes durante años en M&A – entre ellos, un antiguo director de tecnología de un grupo multinacional de servicios financieros y cofundador de una fintech multinacional, hoy especialista en M&A del sector tecnológico con un historial de desinversiones. Este equipo garantiza que un mandato nunca dependa de la agenda de una sola persona.
- Preparación financiera y calidad de los resultados
Esta área está dirigida por un contador público acreditado que también es fundador de empresas, fue auditor de sociedades cotizadas al principio de su carrera y fundó una firma de asesoría financiera y servicios corporativos con actividad en Asia y Europa. Gracias a él, sus cifras cuadran antes de que el analista del comprador las abra. La frecuencia con la que un hallazgo de diligencia debida ha modificado el precio en nuestros mandatos es cuantificable: pregúntelo en la llamada y recibirá el número de casos y el total de referencia.
- Analistas de operaciones
Elaboran los modelos, los mapas de compradores y la sala de datos, y conocen la mecánica de las operaciones, no solo la de las hojas de cálculo. Su trabajo permite que un fundador responda a una pregunta del comprador en un día en lugar de dos semanas.
- Comunicación de operaciones
Redactores y diseñadores que elaboran el memorando informativo y la presentación del equipo directivo. No es una función de marketing. Una presentación clara reduce el trabajo que debe hacer un comprador para entender su empresa, y la confusión sale cara precisamente en el peor momento – cuando el comprador decide cuánto riesgo incorporar al precio.
- Operaciones y control del proceso
Una persona se responsabiliza de la ejecución operativa de todos los mandatos activos: seguimiento del proceso, flujo documental, hitos e informe escrito semanal que reciben usted y su consejo de administración, tanto si las noticias son buenas como si no. No se permite que ningún aspecto del proceso quede sin seguimiento por descuido.
En el conjunto del equipo directivo: cuatro MBA ejecutivos, un Juris Doctor, un máster en Emprendimiento & Innovación y títulos de ‘máster en Economía y en Banca & Finanzas – London School of Economics, HEC Paris, NYU Stern, la Universidad de San Galo, Boston College. Los enumeramos una sola vez, aquí, porque la trayectoria como fundadores expuesta arriba es la credencial que importa; estos títulos demuestran que también hicimos los deberes académicos.
Tres lecciones sobre la venta de una empresa que todos aprendimos a un alto precio.
Hable con un socio fundador.
Treinta minutos con uno de los tres socios presentados arriba – no con un equipo de recepción de solicitudes. En esa llamada le indicamos quién de nosotros dirigiría su mandato y por qué. Bajo un acuerdo de confidencialidad, sin compromiso de contratación, y puede empezar sin revelar el nombre de la empresa.