Toda la operación, desde la primera llamada hasta la transferencia de fondos. Días de su tiempo, no meses.
Una primera llamada no le compromete a nada. Si tiene un consejo de administración o inversores, así se les informa sobre este proceso →
El primero es suyo. Nosotros lideramos los otros tres.
¿Ya ha decidido? Entonces su proceso comienza en el segundo movimiento – aunque seguiremos preguntándole qué resultado consideraría un éxito absoluto antes de contactar con un comprador, porque eso determina quiénes son los compradores. Los mismos cuatro movimientos, etapa por etapa y con datos sobre su frecuencia de éxito, se describen en el capítulo 1 de la Guía de M&A para fundadores.
- 1DecidirUsted decide
- 2PrepararNosotros lideramos
- 3CompetirNosotros lideramos
- 4CerrarNosotros lideramos
1 · Decidir
- Qué ocurre
- Valoración, opciones y la pregunta sobre qué resultado consideraría un éxito absoluto. A veces el proceso termina aquí, por recomendación nuestra.
- Su papel
- La decisión. Es la única que no podemos tomar por usted.
2 · Preparar
- Qué ocurre
- Cifras financieras conciliadas, narrativa elaborada y debilidades que un comprador detectaría subsanadas antes de que las encuentre.
- Su papel
- Responder preguntas. Aprobar lo que se comunica en su nombre.
3 · Competir
- Qué ocurre
- Contacto con compradores mediante una tesis por escrito, información por etapas y un calendario que se cumple.
- Su papel
- Las reuniones con la dirección y las decisiones que solo el propietario puede tomar.
4 · Cerrar
- Qué ocurre
- Due diligence gestionada, condiciones negociadas y el acuerdo que usted firmó defendido hasta su conclusión.
- Su papel
- Seguir dirigiendo la empresa. Esta es la etapa en la que los fundadores suelen dejar de hacerlo.
Lo que tendrá al finalizar el primer mes. Esto es lo que financian los honorarios fijos, y le pertenece tanto si el proceso sale al mercado como si no.
- Una valoración.
Basada en sus propias cifras verificadas, con su escenario adverso.
- Un universo de compradores.
Con una tesis por escrito para cada candidato prioritario.
- Un paquete de información financiera normalizada.
Y las conciliaciones que lo respaldan.
- La narrativa de la transacción.
La propuesta que se someterá a la aprobación del consejo del comprador.
- Un plan para la sala de datos.
Con las etapas de divulgación – qué se comparte, con quién y cuándo.
- Una lista de riesgos identificados.
Cada uno clasificado para subsanarlo, divulgarlo o reflejarlo en el precio.
- La decisión de iniciar o no el proceso.
Tomada con la valoración y la lista de riesgos en la mano, no antes.
Un proceso. Dos cargas de trabajo – deliberadamente desiguales.
El calendario operativo tal como lo planificamos: de qué nos encargamos, qué solo puede hacer usted y dónde suele fallar cada etapa.
- Normalización financiera, una única base contable
- Preparación jurídica & contractual, con asesoría legal
- Sala de datos preparada antes de salir al mercado
- Tesis documentada para cada comprador prioritario
- Sesiones de trabajo que solo usted puede liderar
- Carga de trabajo del equipo financiero, planificada con sus integrantes
Causa habitual de fracaso: el descubrimiento – un problema detectado ahora aporta contexto; si lo descubre más tarde un comprador, se convierte en una ventaja negociadora.
- Contacto por etapas y con nombres en clave – una tesis, no una oferta comercial
- Perfil anónimo → acuerdo de confidencialidad → resumen con identidad revelada → sala de datos por fases
- Rondas competitivas secuenciadas
- Dirigir la empresa
Riesgo habitual: una alarma por filtración – existe un protocolo, acordado antes de salir al mercado, no improvisado.
- Ofertas estructuradas para competir entre sí
- Precio y estructura negociados conjuntamente
- Disciplina en preguntas&respuestas; mantener la tensión competitiva
- Presentaciones del equipo directivo, preparadas y ensayadas
- Las decisiones que solo el propietario puede tomar
Riesgo habitual: un comprador que deja de responder; una oferta cuya estructura requiere más análisis que su importe anunciado.
- Seguimiento diario de las condiciones
- Contrato definitivo, cláusula por cláusula con los asesores legales
- Diseño del depósito en garantía, el capital de trabajo y los componentes diferidos
- Dirigir su empresa – su desempeño es, en sí mismo, una baza negociadora
- La semana final de firma
Riesgo habitual: la renegociación de condiciones – la preparación cambia el punto de partida de la conversación.
Cronograma tal como se publica en esta página; la distribución Nosotros/Usted es ilustrativa – unas 67 horas del fundador como promedio registrado de los mandatos completados, con seguimiento en cada mandato. No constituye una garantía de duración.
Los tres socios fundadores trabajan en cada mandato integral. Así se reparten las responsabilidades en el suyo.
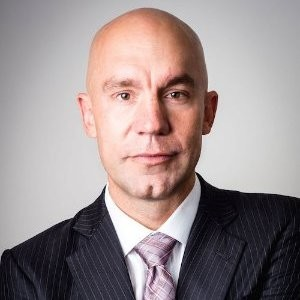
La perspectiva del ‘comprador: tesis, negociación, estructura.
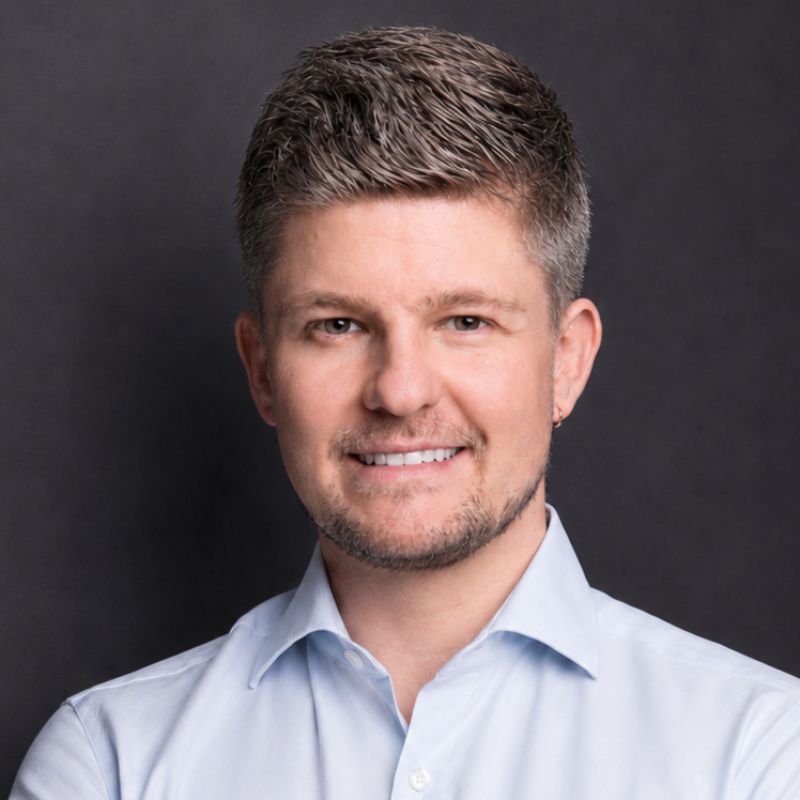
Las cifras: valoración, preparación financiera, sala de datos.
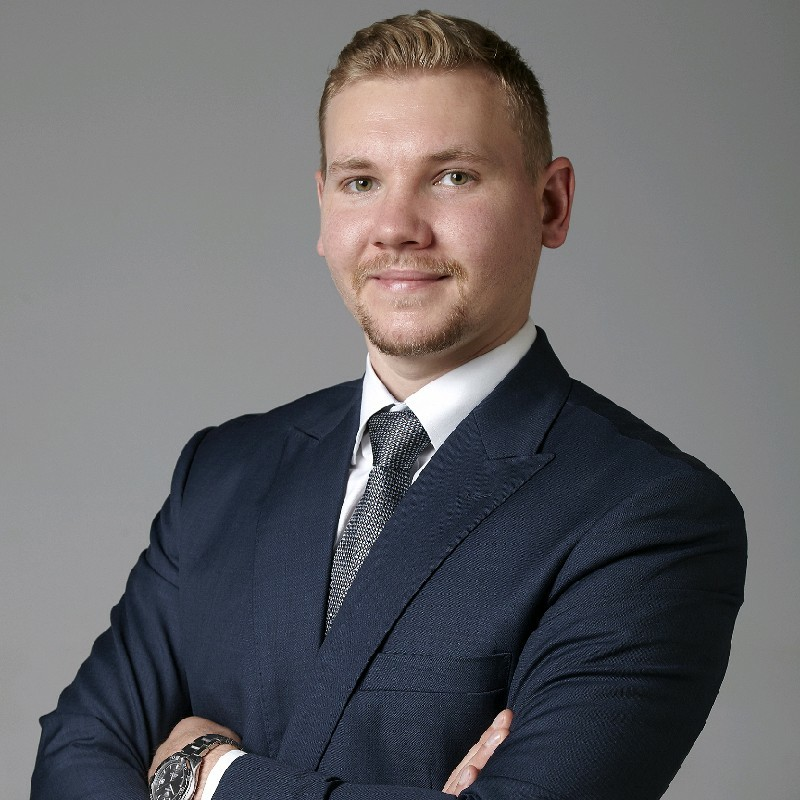
El proceso: ejecución, coordinación con compradores, calendario.
Norma de la firma Identificados en la carta de encargo; las personas que conoce en la primera llamada son quienes dirigen el mandato. Los tres perfiles completos →
Dos cifras, medidas.
Tres cosas que hacemos y que faltan en muchos procesos de venta.
Hemos participado como vendedores en operaciones con pagos variables, por eso negociamos el mecanismo desde el principio en lugar de aceptar una cifra y discutir su definición después. La contraprestación diferida que usted no cobra nunca formó parte del precio.
Durante el primer mes, una vez recibida su documentación, elaboramos la valoración completa – múltiplos comparables, transacciones precedentes, flujos de caja descontados y la posición de cada comprador potencial dentro de ese rango. Con rigor institucional, fundamentada y a su disposición. Un fundador que conoce su propio rango negocia de otra manera durante todo el proceso.
Su abogado sigue siendo su abogado y su contable sigue siendo su contable. Preparamos la empresa para la diligencia debida jurídica y financiera y trabajamos junto a ellos; no los sustituimos ni cobramos honorarios que dependan de su sustitución.
Cada comprador prioritario cuenta con una tesis documentada antes de que iniciemos el contacto.
Una lista de logotipos no es inteligencia. Lo que determina su resultado está dentro del comprador: quién impulsa una adquisición, qué ha aprobado antes su comité y a qué múltiplo, qué hallazgos de la diligencia debida modifican su precio y cuáles consideran irrelevantes – y con qué alternativa le están comparando realmente, incluido el desarrollo interno. Nos acercamos a cada comprador prioritario con una propuesta documentada, construida en torno a cómo ese comprador toma realmente sus decisiones de adquisición.
Una lista es un producto estándar. El trabajo está en el mapa de decisiones.
Diez nombres de una base de datos – frente a un comprador realmente comprendido, con la procedencia de cada conclusión indicada.
Mapa ilustrativo. Las etiquetas de procedencia – conocido · observado · inferido · por validar – reflejan cómo se documenta realmente cada tesis de comprador. El estándar de evidencia →
Por qué la llamada merece el tiempo del comprador.
¿Ya ha vendido antes – o lo ha intentado?
Si un primer proceso fracasó, empezamos por averiguar dónde. Lo que usted contrata con nosotros es lo que aún no puede encontrar en Google: quién impulsa internamente la operación en cada comprador, qué áreas influyen en su aprobación o veto, con qué alternativas compite realmente y qué pruebas necesitan para fundamentar su decisión – además de un proceso cuyos plazos se acortan cuando la preparación y el universo de compradores lo permiten.
- Qué pedimos revisar del primer proceso.
La lista de compradores y quiénes participaron realmente, la información que recibieron y cuándo, cada indicación de interés y sus fundamentos, y en qué punto se interrumpió la conversación. El patrón suele quedar claro en una tarde.
- Qué cambia en un relanzamiento.
Los argumentos, no la empresa: una valoración basada en cifras verificadas, un universo de compradores construido sobre tesis y no sobre logotipos, e información facilitada por etapas. A los compradores que descartaron la operación se les vuelve a contactar con un motivo para reconsiderarla, no con un recordatorio.
- Por qué se vuelve al mercado con discreción.
Los compradores incorporan al precio el fracaso de un proceso que el mercado ha presenciado. El relanzamiento es bilateral en apariencia y competitivo en la práctica. Las pruebas, tal como las presentamos a un consejo de administración →
Capacidad y continuidad
Cada mandato cuenta con un responsable principal y un segundo responsable designados, integrados en el proceso desde el primer día. Aceptamos un número reducido de mandatos simultáneos, asignamos el equipo operativo antes del lanzamiento y los trabajos especializados de diligencia debida – financiera, fiscal, jurídica y técnica – los realizan los expertos adecuados, coordinados en un único calendario. La dedicación de los socios no implica depender de una sola persona.
Un mandato. Toda la transacción. Tres socios fundadores dedicados a ella.
El mandato integral de asesoramiento al vendedor abarca todo lo que se describe en esta página: llevamos el proceso desde la primera llamada hasta la transferencia de fondos, mientras usted sigue dirigiendo la empresa. A continuación detallamos qué incluye, qué no incluye y cómo se estructuran los honorarios.
Qué incluye
La valoración que defenderemos ante la contraparte. La revisión del grado de preparación, realizada dentro del mandato. El memorando, el modelo financiero y la sala de datos. Una propuesta documentada para cada comprador prioritario antes de contactarlo. El contacto con compradores, las reuniones con la dirección y las preguntas & respuestas de los compradores. La estrategia de ofertas, la negociación del precio y la estructura, la gestión de la diligencia debida y los términos económicos del contrato de compraventa junto con sus asesores jurídicos – hasta el cierre.
Qué no es
No es un anuncio: no difundimos su empresa de forma masiva ni iniciamos un proceso que no creemos que pueda culminar con éxito. No es una dedicación a tiempo parcial: los tres socios fundadores participan en cada mandato integral y solo aceptamos tantos como podemos atender debidamente. No sustituye a su abogado ni a su contable – lideramos la transacción comercial y abordamos las cuestiones junto con ellos.
Cómo se remunera. Un honorario mensual ajustado al alcance del trabajo y un honorario de éxito sobre el valor total de empresa al cierre. El honorario mensual financia la preparación; el honorario de éxito se devenga cuando se completa la operación. Usted conoce todas las condiciones económicas antes de firmar.
Regla de la firma Un solo lado de cada mesa. Representamos a vendedores y a compradores; nunca a ambos en una misma operación.
Toda empresa que se considere seriamente para una adquisición debe convencer a dos partes: al propietario y al comité. Su comprador tiene un comité. Preparamos la argumentación que este debe aprobar antes de llamar.
¿Todo listo para empezar? El primer paso es una conversación.
Una llamada con un socio fundador. Los tres trabajan en cada mandato integral y uno de ellos dirige el suyo; le indicamos quién y por qué antes de que nos contrate. Le explicaremos cómo serían las primeras ocho semanas para su empresa, qué necesitaríamos de usted y – si la respuesta honesta es que aún no es el momento – también se lo diremos.
Una sola parte en cada negociación. Un mismo método para ambas.
Actuamos para vendedores y para compradores – nunca para ambos en la misma operación. Tanto si vende una empresa como si compra una, la mecánica es la misma: definir qué significa un resultado satisfactorio antes de que nadie mencione un precio, construir la argumentación que debe aprobar el comité de la otra parte y mantener el proceso bajo su control desde la primera llamada hasta la transferencia de fondos. Esta página es el mapa. Cada acceso que figura a continuación presenta el método completo.
O empiece por la página que corresponda a su situación.
El método, por vía de acceso
El proceso de venta
Cuatro etapas. La primera le corresponde a usted; nosotros lideramos las otras tres. Qué ocurre semana a semana, qué requiere de usted y las dos cifras que medimos.
Venta – el mandato completo →El proceso de compra
Desde la tesis de adquisición hasta el universo de empresas objetivo y la conversación con el propietario, pasando por la valoración, la debida diligencia, la estructura y el cierre – dirigido por personas que han estado del lado del ‘vendedor.
Comprar – el mandato integral →Confidencialidad & seguridad
Divulgación por etapas, quién recibe qué información y cuándo, y qué ocurre en las primeras 24 horas si se produce una filtración.
Cómo se mantiene la confidencialidad →Honorarios & nuestra ‘remuneración
Un honorario mensual ajustado al alcance, un honorario de éxito sobre el valor total de la empresa al cierre y la regla sobre a quién representamos.
La estructura de honorarios →La evaluación de preparación
Antes de un mandato: las seis áreas que examina la debida diligencia, evaluadas como lo haría el comité del ‘comprador, con una lista de mejoras que usted conserva.
Qué abarca →Los mandatos de alcance limitado
Un mandato de presentación de compradores cuando usted vende; un mandato de búsqueda de oportunidades cuando compra (véase Comprar una empresa). Un alcance más limitado, la misma regla, las mismas personas.
El mandato de presentación de compradores →Tres principios que se cumplen en cada mandato.
Los socios fundadores se encargan
Los tres socios fundadores, identificados en la carta de encargo, dirigen cada mandato integral. Rechazamos el mandato si no podemos asignar ese equipo.
Cada cifra tiene una fuente
Nuestra valoración, nuestra información sobre compradores y cada cifra de un memorando remiten a una fuente con un nivel de evidencia declarado. La otra parte puede comprobarlo; usted también.
Un solo lado de la mesa
Representamos a vendedores y a compradores – nunca a ambos en la misma operación. Le conviene tenernos de su lado de la mesa antes de que estemos al otro lado.
Las mismas tres personas, sea cual sea su lado de la mesa.
La perspectiva del ‘comprador: tesis, negociación, estructura.
Las cifras: valoración, preparación financiera, sala de datos.
El proceso: ejecución, coordinación con compradores, calendario.
Regla de la firma Identificados en la carta de encargo; las personas que conoce en la primera llamada son quienes dirigen el mandato. Los tres perfiles completos →
Díganos de qué lado de la mesa está.
Una llamada con un socio fundador. Al terminar, sabrá qué mandato encaja, qué requeriría de usted y cuánto costaría – por escrito en un plazo de 24 horas.